Domain rentenempfänger.de kaufen?
Wir ziehen mit dem Projekt
rentenempfänger.de um.
Sind Sie am Kauf der Domain
rentenempfänger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rentenempfänger.de kaufen?
Wie können Rentenempfänger ihre Altersvorsorge langfristig sichern? Wird die Rentenhöhe für zukünftige Generationen ausreichen?
Rentenempfänger können ihre Altersvorsorge langfristig sichern, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig in eine private Altersvorsorge investieren und gegebenenfalls zusätzliche Einkommensquellen erschließen. Es ist fraglich, ob die Rentenhöhe für zukünftige Generationen ausreichen wird, da die demografische Entwicklung und die steigende Lebenserwartung die Rentensysteme belasten könnten. Es ist daher ratsam, frühzeitig vorzusorgen und sich über alternative Vorsorgemöglichkeiten zu informieren. **
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **

Ähnliche Suchbegriffe für Sparen
Top-Angebote
Produkte zum Begriff Sparen:
-
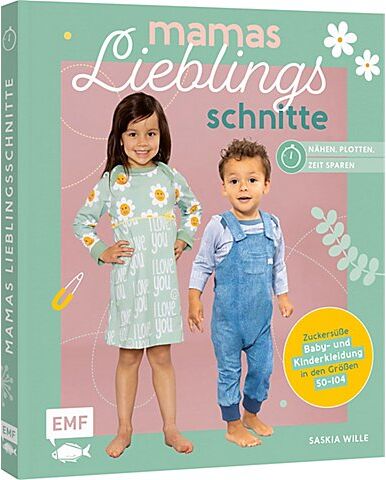
Buch "Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen"Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen. Einfache Schnitte mit dem besonderen Extra: Die 6 Baby- und Kindermodelle lassen sich dank vielfältiger Variationsmöglichkeiten zu einer kompletten Kollektion für die Kleinsten verwandeln. Angesagte Prints der Jerseystoffe, jede Menge Plottervorlagen und Tipps zum zeitsparenden Nähen sorgen für mehr Spaß an der Nähmaschine!Ein Buch, auf das alle Näh-Mamas gewartet haben: Mit Tipps und Tricks neben Kindern, Job und Haushalt endlich wieder dem Lieblingshobby Nähen nachgehen zu können. 15 unterschiedliche Kleidungsstücke aus nur 6 Grundschnitten in den Größen 50–104 zaubern – so easy kann's sein! Mit 2 SchnittmusterbogenHose, Pullover, Kleid und mehr – aus den Grundschnitten lässt sich eine komplette Garderobe für die Kleinen erstellen!Zahlen, Sprüche und vielseitige Motive: Dank jeder Menge Plottervorlagen lassen sich alle Teile ganz nach den Wünschen des Kindes individualisierenAlle Schnitte sind miteinander kombinierbar, sodass kleine Spielplatzhelden für jede Situation gewappnet sind! Ganz nach dem Motto Praktische Alltagskleidung in coolem Look gibt es Schnitte von Hose über Pulli bis hin zu Jacke und Mütze! Kinderkleidung, die Groß und Klein einfach lieben werden! Buch mit 96 Seiten. Größe: 24 x 20,5 cm.Verlag: Edition Michael Fischer, Autorin: Saskia Wille20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Wie können Rentenempfänger ihre Altersvorsorge am besten verwalten und optimieren?
Rentenempfänger können ihre Altersvorsorge am besten verwalten, indem sie regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. Sie sollten auch verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien in Betracht ziehen, um ihr Portfolio zu diversifizieren und das Risiko zu streuen. Zudem ist es ratsam, eine individuelle Beratung durch einen Finanzexperten in Anspruch zu nehmen, um die beste Strategie für die Altersvorsorge zu entwickeln. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern mit einem höheren Renteneintrittsalter kann die Rentenberechnung dazu führen, dass Menschen länger arbeiten müssen, um eine höhere Rente zu erhalten. In anderen Ländern kann die Rentenberechnung dazu führen, dass Menschen früher in Rente gehen, um eine angemessene Rente zu erhalten. Die Rentenhöhe wird auch durch die Rentenberechnung beeinflusst, da die Art und Weise, wie die Rentenformel angewendet wird, die Höhe der Rente bestimmt. **

Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern, in denen die Rentenhöhe von den eingezahlten Beiträgen abhängt, kann ein höheres Renteneintrittsalter zu einer höheren Rentenhöhe führen. In Ländern, in denen die Rentenhöhe von anderen Faktoren wie dem Durchschnittseinkommen abhängt, kann die Rentenberechnung das Renteneintrittsalter weniger stark beeinflussen. Die Rentenberechnung kann auch dazu führen, dass Menschen in verschiedenen Ländern unterschiedliche Rentenhöhen erhalten, selbst wenn sie ähnliche Beiträge eingezahlt haben. **
Wie kann man die Rentenhöhe berechnen und welche Faktoren beeinflussen die Rentenleistung?
Die Rentenhöhe wird auf Basis der Beitragszahlungen während des Arbeitslebens berechnet. Faktoren wie die Höhe der Beiträge, die Anzahl der Beitragsjahre und das Renteneintrittsalter beeinflussen die Rentenleistung. Zusätzlich spielen auch individuelle Faktoren wie Kindererziehung oder Schwerbehinderung eine Rolle. **
Top-Angebote
Produkte zum Begriff Sparen:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen"Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen. Einfache Schnitte mit dem besonderen Extra: Die 6 Baby- und Kindermodelle lassen sich dank vielfältiger Variationsmöglichkeiten zu einer kompletten Kollektion für die Kleinsten verwandeln. Angesagte Prints der Jerseystoffe, jede Menge Plottervorlagen und Tipps zum zeitsparenden Nähen sorgen für mehr Spaß an der Nähmaschine!Ein Buch, auf das alle Näh-Mamas gewartet haben: Mit Tipps und Tricks neben Kindern, Job und Haushalt endlich wieder dem Lieblingshobby Nähen nachgehen zu können. 15 unterschiedliche Kleidungsstücke aus nur 6 Grundschnitten in den Größen 50–104 zaubern – so easy kann's sein! Mit 2 SchnittmusterbogenHose, Pullover, Kleid und mehr – aus den Grundschnitten lässt sich eine komplette Garderobe für die Kleinen erstellen!Zahlen, Sprüche und vielseitige Motive: Dank jeder Menge Plottervorlagen lassen sich alle Teile ganz nach den Wünschen des Kindes individualisierenAlle Schnitte sind miteinander kombinierbar, sodass kleine Spielplatzhelden für jede Situation gewappnet sind! Ganz nach dem Motto Praktische Alltagskleidung in coolem Look gibt es Schnitte von Hose über Pulli bis hin zu Jacke und Mütze! Kinderkleidung, die Groß und Klein einfach lieben werden! Buch mit 96 Seiten. Größe: 24 x 20,5 cm.Verlag: Edition Michael Fischer, Autorin: Saskia Wille20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Rentenempfänger ihre Altersvorsorge langfristig sichern? Wird die Rentenhöhe für zukünftige Generationen ausreichen?
Rentenempfänger können ihre Altersvorsorge langfristig sichern, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig in eine private Altersvorsorge investieren und gegebenenfalls zusätzliche Einkommensquellen erschließen. Es ist fraglich, ob die Rentenhöhe für zukünftige Generationen ausreichen wird, da die demografische Entwicklung und die steigende Lebenserwartung die Rentensysteme belasten könnten. Es ist daher ratsam, frühzeitig vorzusorgen und sich über alternative Vorsorgemöglichkeiten zu informieren. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
Ähnliche Suchbegriffe für Sparen
-
Wie können Rentenempfänger ihre Altersvorsorge am besten verwalten und optimieren?
Rentenempfänger können ihre Altersvorsorge am besten verwalten, indem sie regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. Sie sollten auch verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien in Betracht ziehen, um ihr Portfolio zu diversifizieren und das Risiko zu streuen. Zudem ist es ratsam, eine individuelle Beratung durch einen Finanzexperten in Anspruch zu nehmen, um die beste Strategie für die Altersvorsorge zu entwickeln. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern mit einem höheren Renteneintrittsalter kann die Rentenberechnung dazu führen, dass Menschen länger arbeiten müssen, um eine höhere Rente zu erhalten. In anderen Ländern kann die Rentenberechnung dazu führen, dass Menschen früher in Rente gehen, um eine angemessene Rente zu erhalten. Die Rentenhöhe wird auch durch die Rentenberechnung beeinflusst, da die Art und Weise, wie die Rentenformel angewendet wird, die Höhe der Rente bestimmt. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern, in denen die Rentenhöhe von den eingezahlten Beiträgen abhängt, kann ein höheres Renteneintrittsalter zu einer höheren Rentenhöhe führen. In Ländern, in denen die Rentenhöhe von anderen Faktoren wie dem Durchschnittseinkommen abhängt, kann die Rentenberechnung das Renteneintrittsalter weniger stark beeinflussen. Die Rentenberechnung kann auch dazu führen, dass Menschen in verschiedenen Ländern unterschiedliche Rentenhöhen erhalten, selbst wenn sie ähnliche Beiträge eingezahlt haben. **
-
Wie kann man die Rentenhöhe berechnen und welche Faktoren beeinflussen die Rentenleistung?
Die Rentenhöhe wird auf Basis der Beitragszahlungen während des Arbeitslebens berechnet. Faktoren wie die Höhe der Beiträge, die Anzahl der Beitragsjahre und das Renteneintrittsalter beeinflussen die Rentenleistung. Zusätzlich spielen auch individuelle Faktoren wie Kindererziehung oder Schwerbehinderung eine Rolle. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.