Domain rentenempfänger.de kaufen?
Wir ziehen mit dem Projekt
rentenempfänger.de um.
Sind Sie am Kauf der Domain
rentenempfänger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rentenempfänger.de kaufen?
Wie können Rentenempfänger ihre Altersvorsorge langfristig sichern? Wird die Rentenhöhe für zukünftige Generationen ausreichen?
Rentenempfänger können ihre Altersvorsorge langfristig sichern, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig in eine private Altersvorsorge investieren und gegebenenfalls zusätzliche Einkommensquellen erschließen. Es ist fraglich, ob die Rentenhöhe für zukünftige Generationen ausreichen wird, da die demografische Entwicklung und die steigende Lebenserwartung die Rentensysteme belasten könnten. Es ist daher ratsam, frühzeitig vorzusorgen und sich über alternative Vorsorgemöglichkeiten zu informieren. **
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **


Ähnliche Suchbegriffe für USB
Top-Angebote
Produkte zum Begriff USB:
-
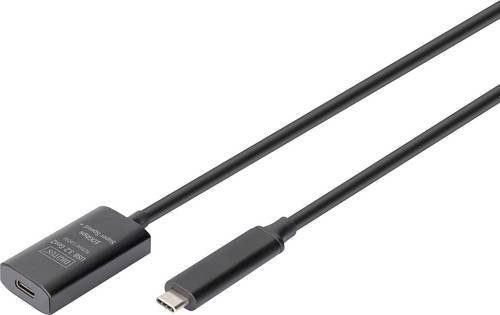
Digitus USB-Kabel USB 3.2 Gen2, USB 3.2 Gen2, USB 3.2 Gen1, USB 3.2 Gen1, USB 3.1 Gen2, USB 3.1 Gen1, USB 3.0 USB-C, USB-CDie aktive USB 3.2 Gen2 Kabelverlängerung von Digitus erweitert die Reichweite Ihrer USB-Geräte um 5 Meter und ermöglicht dabei weiterhin schnelle Datenübertragungen bis zu 10 Gbit/s. Für Ihre Geräte wie Speichersticks, Tablets oder Smartphones - auch über größere Distanzen ohne Geschwindigkeitsverlust geeignet. Dieses Kabel ist ideal geeignet für Konferenz-/Meetingräume, wenn Sie Ihre Webcam verbinden wollen oder wenn Sie ein USB-Gerät in größerer Entfernung anschließen müssen, wie beispielsweise einen Multifunktionshub mit verschiedenen Schnittstellen, oder Geräte, die nur schwer erreichbar sind. Schließen Sie dazu per einfachem Plug-and-Play Ihr Notebook/PC mit USB-C - Anschluss an das Kabel ihres Endgerätes an. Nie wieder Verbindungsprobleme bei längeren USB-Kabelverbindungen!37,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Logitech USB-A – USB-C (USB 2.0), USB KabelDas Logitech Strong USB-Kabel ist bis zu 15-mal länger als herkömmliche USB-3.x-Kabel und ermöglicht das Platzieren von USB-Peripheriegeräten in Entfernungen vom Host-PC. Diese aktiven optischen Kabel sind Plenum-geeignet und ECA-zertifiziert für die kommerzielle Raumausstattung durch Wände hindurch,an der Decke entlang und innerhalb von standardmässigen 3/4-Zoll-Kabelkanälen. Das Logitech Strong USB-Kabel ermöglicht das Bereitstellen eines USB-Geräts oder USB-Hubs mit eigener Stromversorgung in grösserer Entfernung zum Host-PC. Damit können Sie Geräte wie den Logitech Tap Touch-Controller in bequemer Reichweite platzieren, aber den Host-PC in einem Schrank bzw. einer Vitrine oder hinter einem Bildschirm verbergen. Im Gegensatz zu herkömmlichen USB-Kabeln,die bei Zug- und Druckbelastungen reissen können,ist das Logitech Strong USB-Kabel extrem robust für lange Haltbarkeit. Das Logitech Strong USB-Kabel mit einer Zugfestigkeit von 200 Newton und einer Druckbelastbarkeit von 1000 kg ist ideal für die kommerzielle Bereitstellung mit Kabelführung durch Wände,an der Decke entlang und durch Kabelschächte hindurch. Als aktives optisches Datenübertragungskabel bietet das Logitech Strong USB-Kabel eine Übertragungsgeschwindigkeit von bis zu 10 Gigabit pro Sekunde für Geräte mit eigenen Netzteilen,einschliesslich Logitech Tap,Rally Kamera,und MeetUp. Die Einhaltung der Spezifikationen für den USB 3.2 Generation 2 Standard gewährleistet Abwärtskompatibilität mit allen Geräten und Computern mit USB 2.0,USB 3.0,USB 3.1 und USB 3.2.1125,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Wie können Rentenempfänger ihre Altersvorsorge am besten verwalten und optimieren?
Rentenempfänger können ihre Altersvorsorge am besten verwalten, indem sie regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. Sie sollten auch verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien in Betracht ziehen, um ihr Portfolio zu diversifizieren und das Risiko zu streuen. Zudem ist es ratsam, eine individuelle Beratung durch einen Finanzexperten in Anspruch zu nehmen, um die beste Strategie für die Altersvorsorge zu entwickeln. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern mit einem höheren Renteneintrittsalter kann die Rentenberechnung dazu führen, dass Menschen länger arbeiten müssen, um eine höhere Rente zu erhalten. In anderen Ländern kann die Rentenberechnung dazu führen, dass Menschen früher in Rente gehen, um eine angemessene Rente zu erhalten. Die Rentenhöhe wird auch durch die Rentenberechnung beeinflusst, da die Art und Weise, wie die Rentenformel angewendet wird, die Höhe der Rente bestimmt. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern, in denen die Rentenhöhe von den eingezahlten Beiträgen abhängt, kann ein höheres Renteneintrittsalter zu einer höheren Rentenhöhe führen. In Ländern, in denen die Rentenhöhe von anderen Faktoren wie dem Durchschnittseinkommen abhängt, kann die Rentenberechnung das Renteneintrittsalter weniger stark beeinflussen. Die Rentenberechnung kann auch dazu führen, dass Menschen in verschiedenen Ländern unterschiedliche Rentenhöhen erhalten, selbst wenn sie ähnliche Beiträge eingezahlt haben. **
Wie kann man die Rentenhöhe berechnen und welche Faktoren beeinflussen die Rentenleistung?
Die Rentenhöhe wird auf Basis der Beitragszahlungen während des Arbeitslebens berechnet. Faktoren wie die Höhe der Beiträge, die Anzahl der Beitragsjahre und das Renteneintrittsalter beeinflussen die Rentenleistung. Zusätzlich spielen auch individuelle Faktoren wie Kindererziehung oder Schwerbehinderung eine Rolle. **
Haben eure USB-Sticks zwei Anschlüsse, USB und USB-C?
Nein, unsere USB-Sticks haben nur einen Anschluss, entweder USB oder USB-C. Es gibt jedoch Adapter, mit denen man einen USB-Stick mit einem USB-C-Anschluss verbinden kann. **
Top-Angebote
Produkte zum Begriff USB:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Rentenempfänger ihre Altersvorsorge langfristig sichern? Wird die Rentenhöhe für zukünftige Generationen ausreichen?
Rentenempfänger können ihre Altersvorsorge langfristig sichern, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig in eine private Altersvorsorge investieren und gegebenenfalls zusätzliche Einkommensquellen erschließen. Es ist fraglich, ob die Rentenhöhe für zukünftige Generationen ausreichen wird, da die demografische Entwicklung und die steigende Lebenserwartung die Rentensysteme belasten könnten. Es ist daher ratsam, frühzeitig vorzusorgen und sich über alternative Vorsorgemöglichkeiten zu informieren. **
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Wie beeinflussen Einkommen und Arbeitszeit die Rentenhöhe im Rentenalter?
Ein höheres Einkommen und eine längere Arbeitszeit führen in der Regel zu einer höheren Rentenhöhe im Rentenalter. Die Rentenbeiträge richten sich nach dem Einkommen und der Dauer der Beitragszahlung. Wer mehr verdient und länger arbeitet, erhält daher in der Regel eine höhere Rente. **
-
Wie können Rentenempfänger ihre Altersvorsorge am besten verwalten und optimieren?
Rentenempfänger können ihre Altersvorsorge am besten verwalten, indem sie regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. Sie sollten auch verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien in Betracht ziehen, um ihr Portfolio zu diversifizieren und das Risiko zu streuen. Zudem ist es ratsam, eine individuelle Beratung durch einen Finanzexperten in Anspruch zu nehmen, um die beste Strategie für die Altersvorsorge zu entwickeln. **
Ähnliche Suchbegriffe für USB
-
Digitus USB-Kabel USB 3.2 Gen2, USB 3.2 Gen2, USB 3.2 Gen1, USB 3.2 Gen1, USB 3.1 Gen2, USB 3.1 Gen1, USB 3.0 USB-C, USB-CDie aktive USB 3.2 Gen2 Kabelverlängerung von Digitus erweitert die Reichweite Ihrer USB-Geräte um 5 Meter und ermöglicht dabei weiterhin schnelle Datenübertragungen bis zu 10 Gbit/s. Für Ihre Geräte wie Speichersticks, Tablets oder Smartphones - auch über größere Distanzen ohne Geschwindigkeitsverlust geeignet. Dieses Kabel ist ideal geeignet für Konferenz-/Meetingräume, wenn Sie Ihre Webcam verbinden wollen oder wenn Sie ein USB-Gerät in größerer Entfernung anschließen müssen, wie beispielsweise einen Multifunktionshub mit verschiedenen Schnittstellen, oder Geräte, die nur schwer erreichbar sind. Schließen Sie dazu per einfachem Plug-and-Play Ihr Notebook/PC mit USB-C - Anschluss an das Kabel ihres Endgerätes an. Nie wieder Verbindungsprobleme bei längeren USB-Kabelverbindungen!37,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Logitech USB-A – USB-C (USB 2.0), USB KabelDas Logitech Strong USB-Kabel ist bis zu 15-mal länger als herkömmliche USB-3.x-Kabel und ermöglicht das Platzieren von USB-Peripheriegeräten in Entfernungen vom Host-PC. Diese aktiven optischen Kabel sind Plenum-geeignet und ECA-zertifiziert für die kommerzielle Raumausstattung durch Wände hindurch,an der Decke entlang und innerhalb von standardmässigen 3/4-Zoll-Kabelkanälen. Das Logitech Strong USB-Kabel ermöglicht das Bereitstellen eines USB-Geräts oder USB-Hubs mit eigener Stromversorgung in grösserer Entfernung zum Host-PC. Damit können Sie Geräte wie den Logitech Tap Touch-Controller in bequemer Reichweite platzieren, aber den Host-PC in einem Schrank bzw. einer Vitrine oder hinter einem Bildschirm verbergen. Im Gegensatz zu herkömmlichen USB-Kabeln,die bei Zug- und Druckbelastungen reissen können,ist das Logitech Strong USB-Kabel extrem robust für lange Haltbarkeit. Das Logitech Strong USB-Kabel mit einer Zugfestigkeit von 200 Newton und einer Druckbelastbarkeit von 1000 kg ist ideal für die kommerzielle Bereitstellung mit Kabelführung durch Wände,an der Decke entlang und durch Kabelschächte hindurch. Als aktives optisches Datenübertragungskabel bietet das Logitech Strong USB-Kabel eine Übertragungsgeschwindigkeit von bis zu 10 Gigabit pro Sekunde für Geräte mit eigenen Netzteilen,einschliesslich Logitech Tap,Rally Kamera,und MeetUp. Die Einhaltung der Spezifikationen für den USB 3.2 Generation 2 Standard gewährleistet Abwärtskompatibilität mit allen Geräten und Computern mit USB 2.0,USB 3.0,USB 3.1 und USB 3.2.1125,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern mit einem höheren Renteneintrittsalter kann die Rentenberechnung dazu führen, dass Menschen länger arbeiten müssen, um eine höhere Rente zu erhalten. In anderen Ländern kann die Rentenberechnung dazu führen, dass Menschen früher in Rente gehen, um eine angemessene Rente zu erhalten. Die Rentenhöhe wird auch durch die Rentenberechnung beeinflusst, da die Art und Weise, wie die Rentenformel angewendet wird, die Höhe der Rente bestimmt. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern, in denen die Rentenhöhe von den eingezahlten Beiträgen abhängt, kann ein höheres Renteneintrittsalter zu einer höheren Rentenhöhe führen. In Ländern, in denen die Rentenhöhe von anderen Faktoren wie dem Durchschnittseinkommen abhängt, kann die Rentenberechnung das Renteneintrittsalter weniger stark beeinflussen. Die Rentenberechnung kann auch dazu führen, dass Menschen in verschiedenen Ländern unterschiedliche Rentenhöhen erhalten, selbst wenn sie ähnliche Beiträge eingezahlt haben. **
-
Wie kann man die Rentenhöhe berechnen und welche Faktoren beeinflussen die Rentenleistung?
Die Rentenhöhe wird auf Basis der Beitragszahlungen während des Arbeitslebens berechnet. Faktoren wie die Höhe der Beiträge, die Anzahl der Beitragsjahre und das Renteneintrittsalter beeinflussen die Rentenleistung. Zusätzlich spielen auch individuelle Faktoren wie Kindererziehung oder Schwerbehinderung eine Rolle. **
-
Haben eure USB-Sticks zwei Anschlüsse, USB und USB-C?
Nein, unsere USB-Sticks haben nur einen Anschluss, entweder USB oder USB-C. Es gibt jedoch Adapter, mit denen man einen USB-Stick mit einem USB-C-Anschluss verbinden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.